“ทุนเต็มจำนวน” ไม่ได้แปลว่าฟรีทุกอย่าง ต้องเช็กค่าใช้จ่ายอะไรบ้างก่อนรับทุน - การศึกษา ข่าว สอบตรง สมัครสอบ นักเรียน นักศึกษา ทุนการศึกษา เรียนต่อต่างประเทศ มหาวิทยาลัย โรงเรียน
“ทุนเต็มจำนวน” ไม่ได้แปลว่าฟรีทุกอย่าง ต้องเช็กค่าใช้จ่ายอะไรบ้างก่อนรับทุน
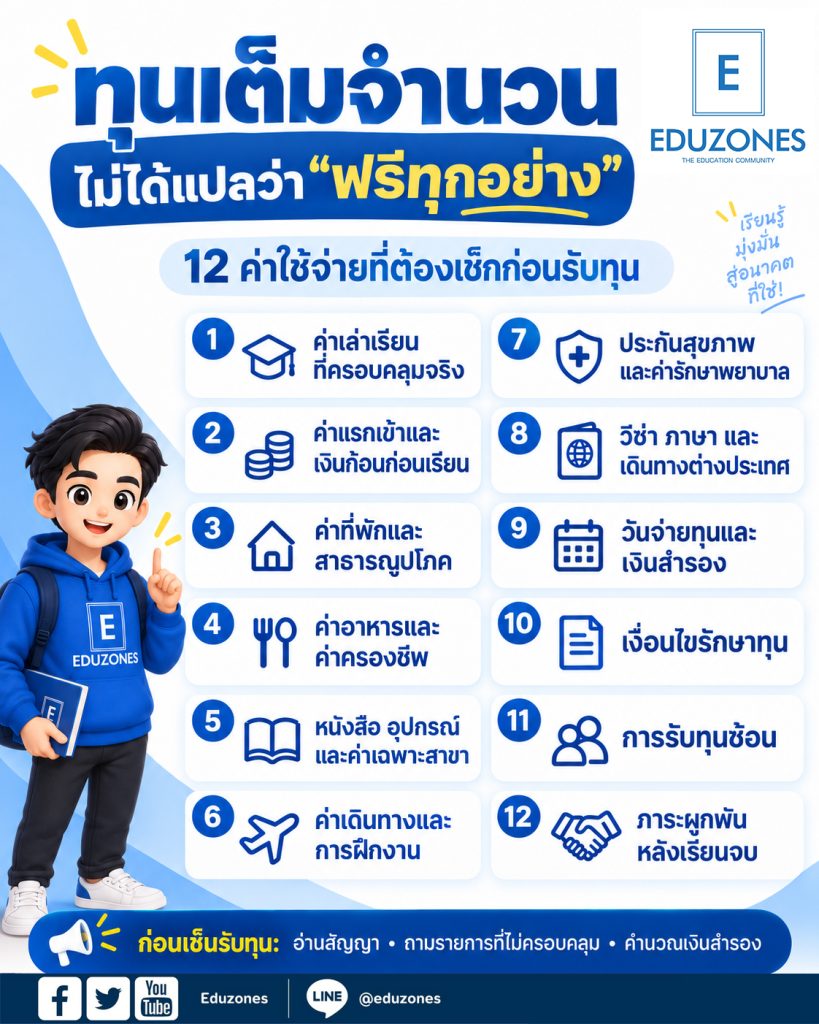
คำว่า “ทุนเต็มจำนวน” หรือ “Full Scholarship” ฟังแล้วอาจทำให้หลายครอบครัวเข้าใจว่า ผู้ได้รับทุนจะเรียนได้โดยไม่ต้องจ่ายเงินตลอดหลักสูตร แต่ในความเป็นจริง คำว่า “เต็มจำนวน” ของแต่ละทุนอาจหมายถึงคนละเรื่อง
บางทุนยกเว้นเฉพาะค่าเล่าเรียน ขณะที่บางทุนครอบคลุมทั้งค่าเล่าเรียน ค่าครองชีพ ที่พัก ประกันสุขภาพ และค่าเดินทาง ส่วนค่าใช้จ่ายบางรายการ เช่น ค่ามัดจำหอพัก ค่าอุปกรณ์เฉพาะสาขา หรือค่าเดินทางกลับบ้าน อาจยังเป็นภาระของผู้รับทุน
ก่อนตอบรับทุน นักเรียนและผู้ปกครองจึงไม่ควรถามเพียงว่า “ได้ทุนกี่เปอร์เซ็นต์” แต่ต้องตรวจให้ชัดว่า ทุนจ่ายอะไร ไม่จ่ายอะไร จ่ายเมื่อไร และมีเงื่อนไขใดที่อาจทำให้ทุนถูกลดหรือยกเลิก
“ทุนเต็มจำนวน” มีได้หลายความหมาย
ชื่อทุนที่ดูคล้ายกันไม่ได้หมายความว่าจะให้ความช่วยเหลือเท่ากันทั้งหมด โดยทั่วไปอาจแบ่งได้ดังนี้
| รูปแบบทุน | สิ่งที่มักครอบคลุม | ค่าใช้จ่ายที่อาจยังต้องรับผิดชอบ |
|---|---|---|
| ทุนค่าเล่าเรียนเต็มจำนวน | ค่าเล่าเรียนหรือค่าหน่วยกิตตามหลักสูตร | ค่าธรรมเนียม ค่าหอพัก ค่าอาหาร ค่าเดินทาง และอุปกรณ์ |
| ทุนยกเว้นค่าธรรมเนียมการศึกษา | ค่าใช้จ่ายตามรายการที่สถานศึกษาระบุ | ค่าใช้จ่ายนอกบัญชีที่ได้รับการยกเว้น |
| ทุนค่าครองชีพ | เงินรายเดือนหรือรายภาคเรียน | ค่าเล่าเรียนและค่าใช้จ่ายแรกเข้า |
| ทุนสนับสนุนบางส่วน | เงินจำนวนคงที่หรือส่วนลดตามสัดส่วน | ค่าใช้จ่ายส่วนที่เกินจากวงเงินทุน |
| ทุนเต็มรูปแบบ | ค่าเล่าเรียนและค่าใช้จ่ายหลักหลายรายการ | ค่าใช้จ่ายส่วนตัวและรายการที่ประกาศไม่ครอบคลุม |
| ทุนมีภาระผูกพัน | ค่าเล่าเรียนและค่าใช้จ่ายตามสัญญา | การทำงานหรือชดใช้ทุนตามระยะเวลาที่กำหนด |
ดังนั้น คำว่า “ทุนเต็มจำนวน” ต้องอ่านควบคู่กับรายละเอียดสิทธิประโยชน์ในประกาศและสัญญาทุนเสมอ ไม่ควรตีความจากชื่อโครงการเพียงอย่างเดียว
1. ค่าเล่าเรียนที่ทุนครอบคลุมจริง
สิ่งแรกที่ต้องตรวจสอบคือ ทุนรับผิดชอบค่าเล่าเรียนรายการใดบ้าง เช่น
บางทุนใช้คำว่า “ยกเว้นค่าเล่าเรียนเต็มจำนวน” แต่ยกเว้นเฉพาะค่าเล่าเรียนตามโครงสร้างหลัก ไม่รวมค่าธรรมเนียมพิเศษหรือรายวิชาที่เรียนเพิ่มเติม หากหลักสูตรมีค่าใช้จ่ายเฉพาะทาง เช่น อุปกรณ์ศิลปะ วัสดุสถาปัตยกรรม ชุดปฏิบัติการ หรือการฝึกภาคสนาม ครอบครัวอาจต้องรับผิดชอบเอง
คำถามที่ควรถามคือ
ทุนครอบคลุมค่าใช้จ่ายตามใบแจ้งหนี้ของมหาวิทยาลัยทุกรายการหรือไม่ และมีรายการใดที่นักศึกษาต้องชำระเอง?
2. ค่าแรกเข้าและเงินก้อนก่อนเปิดเรียน
แม้จะได้รับทุนเต็มจำนวน ผู้เรียนอาจต้องมีเงินสำรองสำหรับค่าใช้จ่ายก่อนทุนเริ่มจ่าย เช่น
บางโครงการกำหนดให้ผู้รับทุนสำรองจ่ายก่อน แล้วจึงเบิกคืนภายหลัง หากครอบครัวไม่มีเงินก้อนสำหรับช่วงเริ่มต้น อาจเกิดปัญหาได้แม้จะได้รับทุนแล้วก็ตาม
3. ค่าที่พักและสาธารณูปโภค
หากทุนมีที่พักให้ ต้องตรวจว่าหมายถึงการจัดหาหอพักหรือออกค่าใช้จ่ายให้ทั้งหมด เพราะสองกรณีนี้ไม่เหมือนกัน
รายการที่ควรตรวจสอบ ได้แก่
- ค่าห้องพักรายเดือนหรือรายภาคเรียน
- ค่ามัดจำและค่าประกันความเสียหาย
- ค่าน้ำ ค่าไฟ และอินเทอร์เน็ต
- ค่าเครื่องนอนและของใช้ในห้อง
- ค่าที่พักช่วงปิดภาคเรียน
- ระยะเวลาที่สามารถพักในหอได้
- ค่าเดินทางจากที่พักไปสถานศึกษา
ทุนบางแห่งให้ที่พักเฉพาะช่วงเปิดภาคเรียน หากนักศึกษาต้องฝึกงาน เรียนภาคฤดูร้อน หรือไม่สามารถกลับภูมิลำเนาในช่วงปิดเทอม อาจต้องหาที่พักและชำระค่าใช้จ่ายเอง
4. ค่าอาหารและค่าครองชีพ
ทุนที่ระบุว่ามี “ค่าครองชีพ” ไม่ได้หมายความว่าเงินที่ได้รับจะเพียงพอกับค่าใช้จ่ายจริงในทุกพื้นที่ โดยเฉพาะผู้ที่ต้องย้ายไปเรียนในเมืองใหญ่หรือต่างประเทศ
ควรคำนวณอย่างน้อย 5 รายการต่อเดือน ได้แก่
- ค่าอาหาร
- ค่าที่พักและสาธารณูปโภค
- ค่าเดินทาง
- ค่าโทรศัพท์และอินเทอร์เน็ต
- ค่าใช้จ่ายส่วนตัวและเหตุฉุกเฉิน
ตัวอย่างเช่น หากทุนให้ค่าครองชีพเดือนละ 6,000 บาท แต่ค่าใช้จ่ายจริงอยู่ที่ 9,000 บาท ครอบครัวจะต้องเตรียมเงินเพิ่มเดือนละ 3,000 บาท หรือ 36,000 บาทต่อปี
สิ่งสำคัญคือต้องดูด้วยว่าเงินทุนจ่ายครบ 12 เดือนหรือเฉพาะเดือนที่เปิดเรียน รวมถึงปรับเพิ่มตามค่าครองชีพหรือเป็นอัตราคงที่ตลอดหลักสูตร
5. หนังสือ อุปกรณ์ และค่าใช้จ่ายเฉพาะสาขา
แต่ละคณะมีต้นทุนการเรียนไม่เท่ากัน นักเรียนสายสุขภาพ วิศวกรรม สถาปัตยกรรม ศิลปกรรม นิเทศศาสตร์ หรือสายอาชีพ อาจมีค่าใช้จ่ายนอกเหนือจากค่าเล่าเรียนค่อนข้างสูง เช่น
ทุนบางโครงการให้เงินสนับสนุนอุปกรณ์เพียงครั้งเดียว ขณะที่บางทุนไม่ครอบคลุมเลย ผู้สมัครควรสอบถามรุ่นพี่หรือหลักสูตรถึงค่าใช้จ่ายจริงในแต่ละชั้นปีด้วย
6. ค่าเดินทางและการฝึกงาน
ค่าเดินทางเป็นรายการที่มักถูกมองข้าม โดยเฉพาะเมื่อผู้เรียนต้องเดินทางระหว่างบ้าน หอพัก มหาวิทยาลัย และสถานที่ฝึกงาน
ควรตรวจสอบว่าใครเป็นผู้รับผิดชอบค่าใช้จ่ายต่อไปนี้
- ค่าเดินทางประจำวัน
- ค่าเดินทางกลับภูมิลำเนา
- ค่าเดินทางไปฝึกงานหรือฝึกภาคสนาม
- ค่าที่พักระหว่างฝึกงาน
- ค่าเดินทางไปศึกษาดูงาน
- ค่าเดินทางไปแข่งขันหรือเข้าร่วมกิจกรรมตามเงื่อนไขทุน
- ค่าเดินทางระหว่างประเทศและค่ากระเป๋าสัมภาระ
สำหรับทุนต่างประเทศ ต้องดูว่าทุนออกค่าตั๋วเครื่องบินเที่ยวเดียว ไป–กลับหนึ่งครั้ง หรือเดินทางกลับบ้านได้ทุกปี รวมถึงครอบคลุมค่าเดินทางจากสนามบินไปยังเมืองที่เรียนหรือไม่
7. ประกันสุขภาพและค่ารักษาพยาบาล
ทุนในประเทศและต่างประเทศอาจกำหนดสิทธิด้านสุขภาพแตกต่างกัน บางทุนออกค่าประกันสุขภาพให้ทั้งหมด บางทุนให้ผู้เรียนซื้อเอง หรือครอบคลุมเฉพาะการรักษาพื้นฐาน
รายการที่ควรเช็ก ได้แก่
- ค่าเบี้ยประกันสุขภาพ
- วงเงินรักษาพยาบาล
- ค่ารักษาโรคประจำตัว
- ค่าทันตกรรมและสายตา
- ค่าใช้จ่ายด้านสุขภาพจิต
- ค่าใช้จ่ายส่วนแรกที่ผู้เอาประกันต้องจ่ายเอง
- โรงพยาบาลหรือสถานพยาบาลที่สามารถใช้สิทธิได้
สำหรับผู้ไปเรียนต่างประเทศ ค่ารักษาพยาบาลอาจสูงมาก จึงไม่ควรเดินทางโดยยังไม่เข้าใจสิทธิประกันและค่าใช้จ่ายที่อาจต้องสำรองจ่าย
8. ค่าวีซ่า ภาษา และการเดินทางไปต่างประเทศ
ผู้ได้รับทุนต่างประเทศอาจมีค่าใช้จ่ายก่อนเดินทางอีกหลายรายการ ได้แก่
ทุนอาจคืนเงินให้ภายหลัง แต่ผู้รับทุนยังต้องสำรองจ่ายก่อน จึงควรถามให้ชัดว่ารายการใดเบิกได้ ต้องใช้หลักฐานอะไร และใช้เวลานานเพียงใดกว่าจะได้รับเงินคืน
9. ทุนจ่ายเมื่อไร และต้องสำรองเงินเท่าไร
จำนวนเงินที่ทุนให้เป็นเพียงส่วนหนึ่งของคำตอบ เพราะ “จังหวะการจ่ายเงิน” มีผลต่อสภาพคล่องของครอบครัวโดยตรง
ควรตรวจสอบว่า
- จ่ายรายเดือน รายภาคเรียน หรือรายปี
- โอนก่อนหรือหลังเปิดภาคเรียน
- จ่ายตรงให้สถานศึกษาหรือโอนให้ผู้รับทุน
- ต้องสำรองจ่ายก่อนหรือไม่
- การเบิกคืนใช้เวลากี่วัน
- ต้องส่งใบเสร็จหรือหลักฐานอะไร
- หากเงินทุนล่าช้า มีช่องทางช่วยเหลือฉุกเฉินหรือไม่
หากทุนเริ่มโอนหลังเปิดเรียนหนึ่งถึงสองเดือน ครอบครัวอาจต้องเตรียมเงินสำรองสำหรับค่าเช่าหอ อาหาร และค่าเดินทางในช่วงแรก
10. เงื่อนไขรักษาทุน
ทุนการศึกษาจำนวนมากไม่ได้ให้โดยไม่มีเงื่อนไข ผู้รับทุนอาจต้องรักษาคุณสมบัติตลอดระยะเวลาที่ได้รับทุน เช่น
ควรอ่านให้ชัดว่าหากเกรดต่ำกว่าเกณฑ์หนึ่งภาคเรียน จะได้รับคำเตือน ระงับทุน หรือยกเลิกทุนทันที และหากทุนถูกยกเลิก ผู้รับทุนต้องคืนเงินที่เคยได้รับหรือไม่
11. การรับทุนซ้อน
นักเรียนบางคนอาจได้รับทุนจากหลายแหล่งพร้อมกัน แต่ไม่ได้หมายความว่าจะรับได้ทั้งหมด เพราะบางโครงการห้ามรับทุนซ้อนโดยเด็ดขาด ขณะที่บางแห่งอนุญาตให้รับได้ หากเป็นเงินสนับสนุนคนละประเภท
ตัวอย่างเช่น ผู้เรียนอาจได้รับทุนยกเว้นค่าเล่าเรียนจากมหาวิทยาลัย และรับทุนค่าครองชีพจากมูลนิธิอีกแห่งได้ แต่ต้องแจ้งข้อมูลตามจริงและได้รับอนุญาตจากผู้ให้ทุนทั้งสองฝ่ายก่อน
สิ่งที่ควรตรวจสอบคือ
- ห้ามรับทุนอื่นทุกประเภทหรือเฉพาะทุนค่าเล่าเรียน
- ต้องรายงานทุนที่ได้รับอยู่เดิมหรือไม่
- หากได้รับทุนใหม่ ต้องสละทุนเดิมหรือเลือกเพียงทุนเดียวหรือไม่
- การปกปิดข้อมูลถือเป็นเหตุให้ยกเลิกทุนหรือเรียกเงินคืนหรือไม่
12. ภาระผูกพันหลังเรียนจบ
ทุนบางประเภทเป็น “ทุนให้เปล่า” แต่บางทุนมีเงื่อนไขให้ผู้รับทุนทำงานกับหน่วยงานที่กำหนด หรือกลับมาปฏิบัติงานในประเทศไทยหลังสำเร็จการศึกษา
ก่อนเซ็นสัญญา ต้องตรวจสอบว่า
ทุนที่มีภาระผูกพันไม่จำเป็นต้องเป็นทางเลือกที่ไม่ดี หากเส้นทางงานตรงกับเป้าหมายของผู้เรียน แต่ควรตัดสินใจจากเงื่อนไขจริง ไม่ใช่มองเพียงจำนวนเงินที่ได้รับ
วิธีคำนวณว่า “ได้ทุนแล้ว ครอบครัวยังต้องจ่ายเท่าไร”
ให้เริ่มจากรวบรวมค่าใช้จ่ายตลอดหนึ่งปีการศึกษา แล้วหักเฉพาะรายการที่มีเอกสารยืนยันว่าทุนครอบคลุม
สูตรคำนวณเบื้องต้น
ค่าใช้จ่ายที่ครอบครัวต้องรับผิดชอบ
= ค่าใช้จ่ายทั้งหมดต่อปี − มูลค่าทุนที่ได้รับจริงต่อปี
ตัวอย่างสมมติ:
| รายการ | ค่าใช้จ่ายต่อปี | ทุนครอบคลุม | ครอบครัวจ่าย |
|---|---|---|---|
| ค่าเล่าเรียน | 60,000 บาท | 60,000 บาท | 0 บาท |
| ค่าธรรมเนียมและอุปกรณ์ | 20,000 บาท | 5,000 บาท | 15,000 บาท |
| ค่าหอพัก | 48,000 บาท | 24,000 บาท | 24,000 บาท |
| ค่าอาหาร | 60,000 บาท | 36,000 บาท | 24,000 บาท |
| ค่าเดินทาง | 18,000 บาท | 0 บาท | 18,000 บาท |
| ค่าใช้จ่ายฉุกเฉิน | 12,000 บาท | 0 บาท | 12,000 บาท |
| รวม | 218,000 บาท | 125,000 บาท | 93,000 บาท |
แม้ทุนในตัวอย่างจะออกค่าเล่าเรียนเต็มจำนวน แต่ครอบครัวยังต้องเตรียมเงินประมาณ 93,000 บาทต่อปี หรือเฉลี่ยเดือนละ 7,750 บาท
ตัวเลขจริงจะแตกต่างกันตามหลักสูตร พื้นที่ และรูปแบบการใช้ชีวิต จึงควรทำบัญชีจากข้อมูลของตนเอง ไม่ใช้ตัวเลขเฉลี่ยเพียงอย่างเดียว
15 คำถามที่ต้องถามก่อนตอบรับทุน
หากคำตอบของข้อใดยังไม่ชัด ควรขอคำยืนยันเป็นลายลักษณ์อักษรจากผู้ให้ทุนก่อนตัดสินใจ
เอกสารที่ต้องอ่านก่อนเซ็นรับทุน
อย่าอ่านเฉพาะโพสต์ประชาสัมพันธ์หรือภาพสรุป ควรอ่านเอกสารต้นฉบับให้ครบ ได้แก่
ผู้สมัครที่ยังไม่บรรลุนิติภาวะควรอ่านเอกสารร่วมกับผู้ปกครอง และไม่ควรเซ็นสัญญาที่มีข้อสงสัยโดยยังไม่ได้รับคำอธิบาย
เช็กลิสต์ก่อนตัดสินใจรับทุน
บทสรุป
ทุนเต็มจำนวนอาจช่วยลดภาระของครอบครัวได้มาก แต่ไม่ได้หมายความว่าผู้เรียนจะไม่มีค่าใช้จ่ายเหลืออยู่เลย ความคุ้มค่าของทุนจึงไม่ได้วัดจากชื่อทุนหรือจำนวนเงินเพียงอย่างเดียว แต่ต้องพิจารณาทั้งสิ่งที่ครอบคลุม ระยะเวลาที่ได้รับ เงื่อนไขรักษาทุน ค่าใช้จ่ายที่ต้องสำรอง และภาระผูกพันในอนาคต
ก่อนตอบรับทุน ให้เปลี่ยนคำถามจาก “ได้ทุนเต็มจำนวนไหม” เป็น
“เมื่อหักทุนแล้ว ครอบครัวยังต้องจ่ายอะไรอีกเท่าไร และเราทำตามเงื่อนไขนี้ได้ตลอดหลักสูตรหรือไม่?”
หากตอบสองคำถามนี้ได้อย่างชัดเจน การตัดสินใจรับทุนก็จะอยู่บนข้อมูลจริง และลดความเสี่ยงที่ครอบครัวต้องเผชิญกับค่าใช้จ่ายหรือข้อผูกพันที่ไม่เคยวางแผนไว้
หมายเหตุ: เงื่อนไขทุนแต่ละโครงการแตกต่างกัน ผู้สมัครควรตรวจสอบประกาศและสัญญาฉบับล่าสุดจากหน่วยงานผู้ให้ทุนโดยตรง บทความนี้เป็นแนวทางประกอบการพิจารณา ไม่สามารถใช้แทนข้อกำหนดหรือสัญญาของโครงการทุนแต่ละแห่งได้
Eduzones.com — ชุมชนการศึกษาไทย